

Giá Bcons Riverside từ 65tr/m²: “Bóc trần” bài toán thanh toán
Giá Bcons Riverside là thông tin được nhiều khách hàng quan tâm khi tìm hiểu căn hộ tại khu vực Bến Phú Định, TP.HCM. Bên cạnh mức giá dự kiến, người mua cần xem xét tổng giá trị căn hộ, các khoản chi phí liên quan, tiến độ thanh toán và khả năng cân đối tài chính trước khi quyết định giao dịch.
Theo thông tin tham khảo được cung cấp, mức giá Bcons Riverside từ 65 triệu đồng/m² đang được đề cập trên thị trường. Tuy nhiên, giá bán chính thức, bảng giá từng căn và chính sách thanh toán hiện cần được cập nhật, xác nhận bằng văn bản từ chủ đầu tư hoặc đơn vị phân phối được ủy quyền.
Với diện tích căn hộ tham khảo từ 40–75m², mức giá 65 triệu đồng/m² tương ứng giá trị căn hộ khoảng 2,6–4,875 tỷ đồng, trước khi xác định các khoản thuế, phí và chi phí liên quan. Đây là phép tính tham khảo, không phải báo giá giao dịch chính thức của dự án.
Bài viết phân tích giá Bcons Riverside theo góc nhìn tài chính thực tế, giúp người mua hiểu rõ cách tính giá căn hộ, dự trù dòng tiền, đánh giá phương án vay ngân hàng và xác định những thông tin cần kiểm tra trước khi đặt cọc.
1. Giá Bcons Riverside hiện nay bao nhiêu tiền/m²?
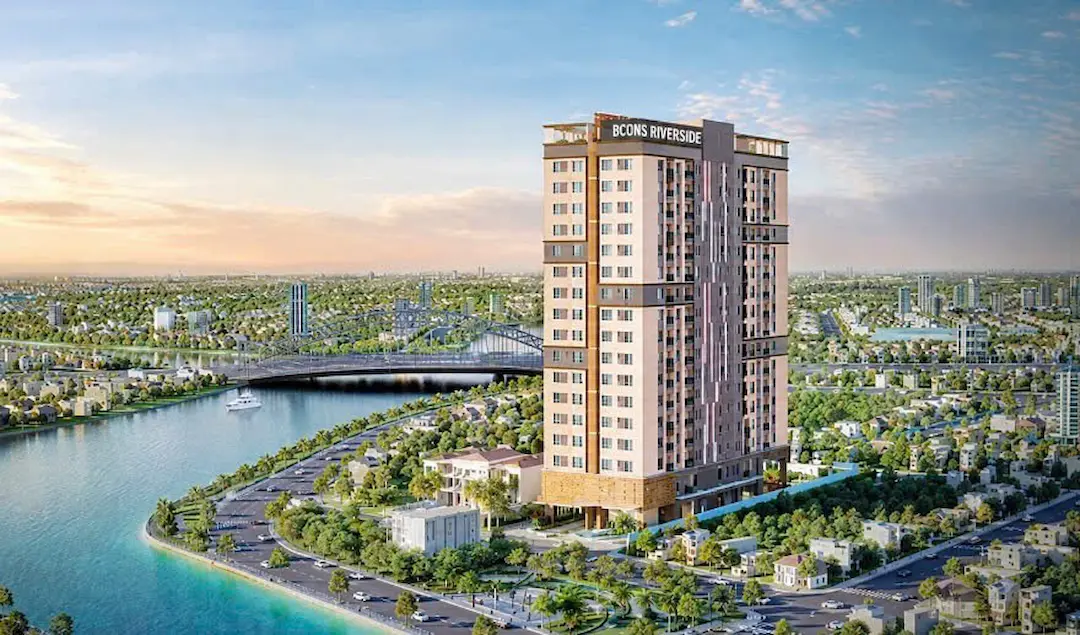
1.1. Giá bán Bcons Riverside đang được cập nhật
Mức giá từ 65 triệu đồng/m² là thông tin tham khảo được đề cập trong dữ liệu đầu vào, chưa đủ căn cứ để xác nhận là giá bán chính thức do chủ đầu tư công bố.
Giá giao dịch thực tế có thể khác nhau tùy thuộc vào diện tích, vị trí căn hộ, tầng, hướng ban công, phương thức thanh toán và chính sách bán hàng tại thời điểm giao dịch.
Để xác định giá bán chính xác, khách hàng nên yêu cầu bảng giá có đầy đủ các thông tin sau:
- Giá bán từng căn hộ và đơn giá tính theo m².
- Diện tích tim tường và diện tích thông thủy.
- Giá đã bao gồm VAT hay chưa.
- Phí bảo trì và các khoản thu khác.
- Chính sách chiết khấu, ưu đãi và điều kiện áp dụng.
- Lịch thanh toán và thời hạn thanh toán từng đợt.
Lưu ý: Khi chưa có bảng giá chính thức, không nên sử dụng mức 65 triệu đồng/m² như một cam kết về giá bán hoặc mức giá áp dụng cho toàn bộ căn hộ Bcons Riverside.
1.2. Giá căn hộ Bcons Riverside theo diện tích tham khảo
Nếu sử dụng đơn giá giả định 65 triệu đồng/m² để lập kế hoạch tài chính, người mua có thể tham khảo bảng tính dưới đây.
| Diện tích căn hộ | Giá trị dự kiến |
|---|---|
| 40m² | 2,60 tỷ đồng |
| 45m² | 2,925 tỷ đồng |
| 50m² | 3,25 tỷ đồng |
| 55m² | 3,575 tỷ đồng |
| 60m² | 3,90 tỷ đồng |
| 65m² | 4,225 tỷ đồng |
| 70m² | 4,55 tỷ đồng |
| 75m² | 4,875 tỷ đồng |
Các mức giá trên được tính bằng diện tích nhân với đơn giá giả định 65 triệu đồng/m². Đây chưa phải bảng giá bán chính thức và chưa xác định việc bao gồm VAT, phí bảo trì hay các khoản chi phí khác.
Bảng tính giúp khách hàng nhanh chóng ước lượng ngân sách cần chuẩn bị. Tuy nhiên, trước khi so sánh các căn hộ, cần xác định đơn giá được tính theo diện tích nào và giá công bố đã bao gồm những khoản gì.
1.3. Những yếu tố ảnh hưởng đến giá bán Bcons Riverside
Giá căn hộ không chỉ phụ thuộc vào đơn giá trên mỗi mét vuông mà còn chịu ảnh hưởng bởi nhiều yếu tố.
Vị trí căn hộ: Tầng, hướng, tầm nhìn, mức độ tiếp xúc ánh sáng và khoảng cách đến thang máy có thể ảnh hưởng đến giá của từng căn.
Diện tích và công năng: Hai căn hộ có diện tích gần bằng nhau vẫn có thể khác nhau về giá trị sử dụng do cách bố trí phòng, diện tích thông thủy và khả năng sắp xếp nội thất.
Tiến độ xây dựng và pháp lý: Tình trạng triển khai dự án, hồ sơ pháp lý, điều kiện đưa bất động sản vào kinh doanh và tiến độ bàn giao là những yếu tố cần đánh giá trước khi giao dịch.
Chính sách bán hàng: Chiết khấu, hỗ trợ lãi suất, lịch thanh toán và các chương trình ưu đãi có thể làm thay đổi số tiền thực tế khách hàng phải thanh toán.
Do đó, để đánh giá giá Bcons Riverside có phù hợp hay không, người mua nên so sánh tổng chi phí sở hữu và điều kiện giao dịch thay vì chỉ nhìn vào đơn giá quảng cáo.
2. Cách tính tổng chi phí mua căn hộ Bcons Riverside
2.1. Giá hợp đồng và các khoản chi phí cần dự trù
Một sai lầm thường gặp khi mua căn hộ là lấy đơn giá nhân với diện tích rồi coi đó là toàn bộ ngân sách cần thiết.
Trên thực tế, tổng chi phí có thể bao gồm giá căn hộ, VAT nếu chưa được tính trong giá công bố, kinh phí bảo trì, lệ phí trước bạ khi đăng ký quyền sở hữu theo quy định và các khoản chi phí khác tùy điều kiện giao dịch.
Đối với căn hộ hình thành trong tương lai, người mua cần đọc kỹ hợp đồng để xác định thời điểm thu từng khoản và trách nhiệm của các bên.
Các khoản cần kiểm tra gồm:
- Giá bán căn hộ: Xác nhận cách tính diện tích và tổng giá trị hợp đồng.
- Thuế VAT: Kiểm tra giá công bố đã bao gồm thuế hay chưa.
- Kinh phí bảo trì: Đối chiếu mức thu và thời điểm thanh toán theo quy định áp dụng.
- Lệ phí trước bạ: Xác định nghĩa vụ tài chính tại thời điểm đăng ký quyền sở hữu.
- Chi phí vay vốn: Bao gồm lãi vay, phí liên quan đến khoản vay và các chi phí theo hợp đồng tín dụng.
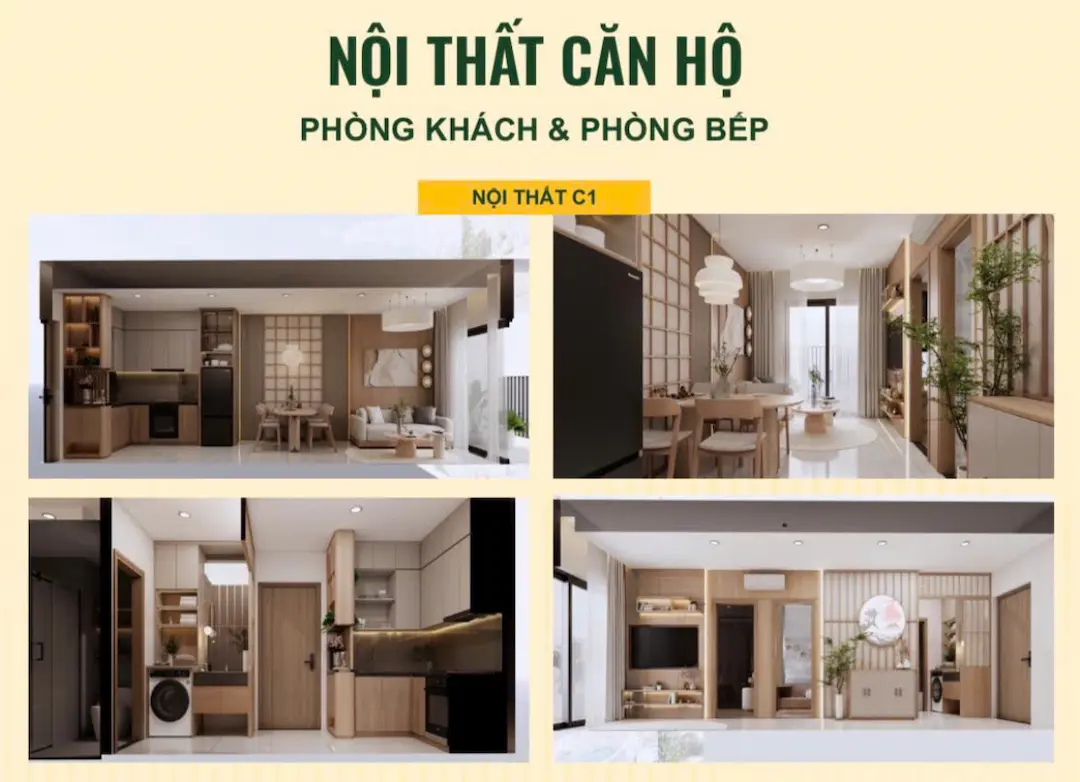
- Chi phí hoàn thiện nội thất: Tùy thuộc vào tiêu chuẩn bàn giao và nhu cầu sử dụng của gia đình.
Không nên mặc định tất cả các khoản trên đều cộng thêm vào giá hợp đồng. Một số khoản có thể đã được tính trong giá công bố, trong khi những khoản khác phát sinh ở thời điểm khác nhau.
2.2. Ví dụ tính ngân sách cho căn hộ 55m²
Giả sử khách hàng cân nhắc căn hộ diện tích 55m² với đơn giá tham khảo 65 triệu đồng/m².
| Hạng mục | Giá trị tham khảo |
|---|---|
| Giá trị căn hộ trước khi xác định các khoản thuế, phí | 3,575 tỷ đồng |
| Kinh phí bảo trì giả định 2% trên giá trị làm căn cứ thu | 71,5 triệu đồng |
| Lệ phí trước bạ giả định 0,5% trên giá tính lệ phí | Cần xác định theo hồ sơ thực tế |
| VAT | Kiểm tra đã bao gồm trong giá hay chưa |
| Nội thất và chi phí vay | Tùy nhu cầu và phương án tài chính |
Trong ví dụ này, 71,5 triệu đồng là phép tính minh họa nếu mức phí bảo trì 2% được áp dụng trên giá trị làm căn cứ thu tương ứng 3,575 tỷ đồng. Cơ sở tính thực tế cần được xác nhận theo hợp đồng và quy định hiện hành.
Vì chưa có bảng giá chính thức, chưa thể xác định chính xác tổng chi phí cuối cùng để sở hữu căn hộ Bcons Riverside.
2.3. Cách so sánh giá Bcons Riverside với căn hộ cùng khu vực
Khi so sánh Bcons Riverside với các dự án căn hộ khác tại khu vực Phú Định và những khu vực lân cận, khách hàng nên sử dụng cùng một bộ tiêu chí:
- Đơn giá trên cùng cơ sở diện tích.
- Tổng giá trị căn hộ sau khi xác định VAT và các khoản thu.
- Tình trạng pháp lý và điều kiện giao dịch.
- Tiêu chuẩn bàn giao và chi phí hoàn thiện.
- Tiến độ thanh toán và khả năng tiếp cận vốn vay.
- Chất lượng công trình, tiện ích và chi phí quản lý dự kiến.
Giá rao bán trên thị trường thứ cấp không nhất thiết bằng giá giao dịch thành công. Tương tự, giá tham khảo của dự án mới không thể được so sánh trực tiếp với giá căn hộ đã bàn giao nếu chưa tính đến sự khác biệt về pháp lý, hiện trạng và chi phí hoàn thiện.
3. Tiến độ thanh toán Bcons Riverside và bài toán dòng tiền
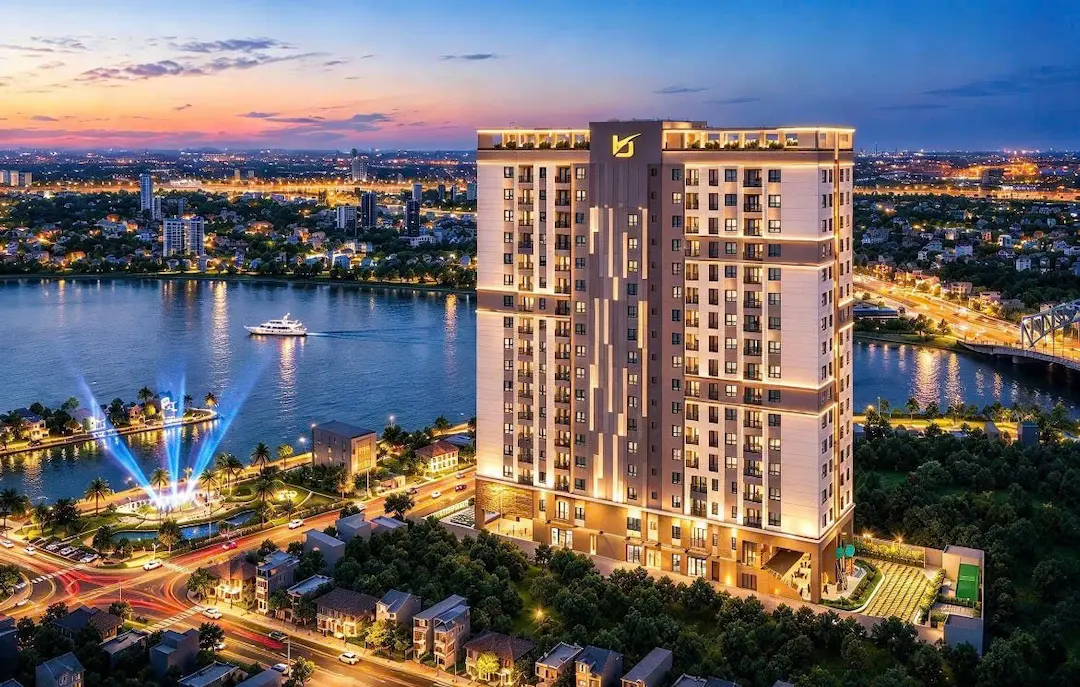
3.1. Chính sách thanh toán cần được xác nhận
Tiến độ thanh toán là yếu tố ảnh hưởng trực tiếp đến khả năng mua nhà, đặc biệt với khách hàng sử dụng tiền tích lũy kết hợp vốn vay ngân hàng.
Hiện chưa có đủ căn cứ trong dữ liệu đầu vào để xác nhận chính sách thanh toán chính thức của Bcons Riverside. Vì vậy, người mua không nên mặc định dự án áp dụng chính sách thanh toán 20% đến khi nhận nhà hoặc các ưu đãi từng xuất hiện tại dự án khác của Bcons.
Trước khi ký kết, khách hàng nên yêu cầu bảng tiến độ thanh toán thể hiện:
- Số tiền phải nộp khi đặt cọc và ký hợp đồng.
- Tỷ lệ thanh toán ở từng giai đoạn xây dựng.
- Điều kiện và thời điểm giải ngân khoản vay ngân hàng.
- Số tiền cần thanh toán khi nhận bàn giao.
- Các khoản thanh toán liên quan đến kinh phí bảo trì và thuế.
- Quyền và nghĩa vụ của các bên nếu chậm thanh toán hoặc chậm bàn giao.
Một chính sách có tỷ lệ thanh toán ban đầu thấp chưa chắc là phương án tốt nhất nếu phần lớn nghĩa vụ tài chính tập trung vào thời điểm nhận nhà.
3.2. Mô phỏng dòng tiền với căn hộ 55m²
Giả sử tổng giá trị căn hộ được tính theo đơn giá tham khảo 65 triệu đồng/m² là 3,575 tỷ đồng.
Bảng dưới đây mô phỏng số tiền cần chuẩn bị nếu khách hàng thanh toán theo các tỷ lệ giả định. Đây không phải lịch thanh toán chính thức của Bcons Riverside.
| Tỷ lệ thanh toán | Số tiền tương ứng |
|---|---|
| 10% | 357,5 triệu đồng |
| 15% | 536,25 triệu đồng |
| 20% | 715 triệu đồng |
| 30% | 1,0725 tỷ đồng |
| 50% | 1,7875 tỷ đồng |
| 70% | 2,5025 tỷ đồng |
| 80% | 2,86 tỷ đồng |
| 100% | 3,575 tỷ đồng |
Ví dụ, nếu một phương án thanh toán yêu cầu khách hàng thanh toán tổng cộng 20% giá trị căn hộ trong giai đoạn đầu, số tiền tương ứng là 715 triệu đồng. Phần giá trị còn lại là 2,86 tỷ đồng sẽ tiếp tục được thanh toán theo lịch thực tế trong hợp đồng hoặc bằng nguồn vốn vay nếu đáp ứng điều kiện tín dụng.
Điểm quan trọng là tỷ lệ thanh toán ban đầu không đồng nghĩa với tổng số vốn cần có để hoàn tất giao dịch. Người mua cần lập kế hoạch cho toàn bộ các đợt thanh toán, không chỉ khoản tiền tại thời điểm đặt cọc.
3.3. Cách xác định khoản tiền cần dành ra mỗi tháng
Để tính số tiền cần tích lũy mỗi tháng, khách hàng có thể sử dụng công thức:
Số tiền cần tích lũy mỗi tháng = Số tiền còn phải tự thanh toán / Số tháng còn lại đến hạn thanh toán.
Ví dụ, nếu cần tích lũy thêm 600 triệu đồng trong 12 tháng, khách hàng cần dành ra trung bình 50 triệu đồng mỗi tháng, chưa tính các khoản phát sinh khác. Đây là phép tính ngân sách cá nhân, không phải dự báo về lịch thanh toán của dự án.
Trước khi lựa chọn phương án mua nhà, nên lập bảng dòng tiền theo từng tháng và tính đến các khoản sinh hoạt, chi phí gia đình, quỹ dự phòng và nghĩa vụ tài chính hiện có.
4. Mua Bcons Riverside bằng vốn tự có hay vay ngân hàng?
4.1. Phương án sử dụng vốn tự có
Thanh toán bằng vốn tự có giúp khách hàng hạn chế chi phí lãi vay và giảm sự phụ thuộc vào điều kiện tín dụng. Tuy nhiên, việc sử dụng phần lớn tiền tích lũy để mua nhà cũng có thể làm giảm khả năng ứng phó với những biến động tài chính khác.
Người mua nên xác định số tiền có thể sử dụng sau khi đã dành riêng quỹ dự phòng và các nghĩa vụ tài chính thiết yếu.
Nếu lựa chọn phương án thanh toán nhanh, cần yêu cầu bảng tính thể hiện rõ mức chiết khấu, thời điểm thanh toán và các điều kiện đi kèm để so sánh lợi ích thực tế với phương án thanh toán thông thường.
4.2. Phương án vay ngân hàng
Vay ngân hàng có thể giúp phân bổ nguồn vốn theo thời gian, nhưng tổng chi phí sở hữu sẽ tăng do lãi vay và các khoản phí liên quan.
Trước khi vay, khách hàng nên xác minh ngân hàng có tài trợ cho chính căn hộ dự kiến mua tại Bcons Riversiide hay không, điều kiện giải ngân, tỷ lệ cho vay, thời hạn vay và tài sản bảo đảm.
Nếu có chương trình ưu đãi lãi suất, cần làm rõ thời gian ưu đãi, mức lãi sau ưu đãi, phương thức điều chỉnh lãi suất và nghĩa vụ trả nợ gốc trong từng giai đoạn tại Bcons Riversiide.
Không nên xem thông tin ngân hàng tài trợ cho dự án hoặc một hạn mức tín dụng của dự án là bằng chứng chắc chắn rằng mọi khách hàng đều được duyệt vay.
4.3. Kiểm tra khả năng trả nợ trước khi quyết định
Một kế hoạch mua nhà phù hợp cần tính đến cả giai đoạn ưu đãi lẫn giai đoạn lãi suất thay đổi.
Khách hàng nên lập ít nhất ba kịch bản: thu nhập ổn định, thu nhập giảm và chi phí vay tăng. Nếu khoản trả nợ hàng tháng khiến ngân sách gia đình quá căng thẳng trong kịch bản bất lợi, nên cân nhắc giảm giá trị căn hộ hoặc điều chỉnh phương án tài chính.
Đối với căn hộ chưa bàn giao, người mua còn phải tính đến khoảng thời gian thanh toán theo tiến độ và thời điểm bắt đầu phát sinh chi phí sinh hoạt tại nhà mới.
5. Những thông tin cần xác minh trước khi mua Bcons Riverside
5.1. Xác nhận giá bán và chính sách ưu đãi
Yêu cầu bảng giá cập nhật, có thông tin căn hộ cụ thể và thời hạn áp dụng. Các chương trình chiết khấu hoặc hỗ trợ tài chính cần được thể hiện bằng văn bản, kèm điều kiện hưởng ưu đãi.
5.2. Kiểm tra pháp lý và điều kiện giao dịch
Đối với căn hộ hình thành trong tương lai, cần xác minh tư cách pháp lý của chủ đầu tư, hồ sơ dự án, tình trạng đất đai, giấy phép xây dựng khi thuộc trường hợp phải có và các điều kiện đưa nhà ở vào kinh doanh theo quy định hiện hành.
Thông tin về việc chuyển giao hoặc tiếp nhận dự án cần được đối chiếu với hồ sơ chính thức. Không nên suy luận rằng việc thay đổi đơn vị triển khai tự động đồng nghĩa với việc mọi thủ tục pháp lý đã hoàn tất.
5.3. Đối chiếu thời điểm bàn giao trong hợp đồng
Mốc bàn giao dự kiến trên tài liệu giới thiệu có thể khác với thời hạn bàn giao được cam kết trong hợp đồng. Người mua cần đọc rõ điều khoản về thời gian bàn giao, trường hợp được gia hạn, trách nhiệm của các bên và chế tài áp dụng khi vi phạm nghĩa vụ.
5.4. Xác minh chương trình hỗ trợ tín dụng
Nếu được giới thiệu gói vay hoặc hỗ trợ lãi suất, khách hàng nên kiểm tra thông tin trực tiếp với ngân hàng liên quan. Cần phân biệt giữa hạn mức tín dụng dành cho dự án, khoản vay của chủ đầu tư và khoản vay cá nhân dành cho người mua nhà.
6. Câu hỏi thường gặp về giá Bcons Riverside
-
1. Giá Bcons Riverside hiện nay là bao nhiêu?
Mức từ 65 triệu đồng/m² là giá tham khảo được đề cập trong thông tin đầu vào, chưa được xác nhận là bảng giá chính thức. Khách hàng cần liên hệ đơn vị phân phối được ủy quyền để cập nhật giá từng căn và chính sách đang áp dụng.
-
2. Căn hộ Bcons Riverside 55m² có giá bao nhiêu?
Nếu tính theo đơn giá giả định 65 triệu đồng/m², căn hộ 55m² có giá trị tham khảo 3,575 tỷ đồng. Tổng chi phí cần chuẩn bị còn phụ thuộc vào VAT, kinh phí bảo trì, các khoản phí liên quan và điều kiện giao dịch thực tế.
-
3. Chính sách thanh toán Bcons Riverside đã được công bố chưa?
Chưa có đủ tài liệu trong thông tin đầu vào để xác nhận chính sách chính thức. Khách hàng nên yêu cầu bảng tiến độ thanh toán được xác nhận bằng văn bản, thay vì mặc định dự án áp dụng chính sách của những dự án Bcons khác.
-
4. Mua Bcons Riverside có được vay ngân hàng không?
Khả năng vay phụ thuộc vào tình trạng pháp lý của căn hộ, chương trình tài trợ hiện hành, chính sách ngân hàng và hồ sơ tín dụng của khách hàng. Cần xác minh trực tiếp với ngân hàng trước khi đưa khoản vay vào kế hoạch thanh toán.
-
5. Làm thế nào để biết giá Bcons Riverside có phù hợp không?
Nên so sánh tổng chi phí sở hữu, pháp lý, tiến độ bàn giao, chất lượng sản phẩm, khả năng kết nối giao thông và lịch thanh toán với những căn hộ có đặc điểm tương đồng. Giá rao bán đơn lẻ không đủ để kết luận một dự án đắt hay rẻ.
Giá Bcons Riverside đang cập nhật, trong đó mức từ 65 triệu đồng/m² chỉ nên được sử dụng làm cơ sở tham khảo cho đến khi có bảng giá chính thức. Với đơn giá giả định này, giá trị căn hộ diện tích 40–75m² dao động khoảng 2,6–4,875 tỷ đồng, chưa xác định các khoản thuế, phí và chi phí liên quan.
Đối với người mua ở thực, điều quan trọng không chỉ là giá căn hộ mà còn là khả năng thanh toán đúng hạn, chi phí vay vốn và mức độ phù hợp với ngân sách gia đình. Đối với nhà đầu tư, cần đánh giá thêm thanh khoản, nhu cầu thuê, tổng chi phí sở hữu và những rủi ro liên quan đến pháp lý, tiến độ.
Nếu bạn cần cập nhật thông tin mới nhất hoặc tư vấn chi tiết về dự án, đội ngũ chuyên viên của Tập đoàn Bcons luôn sẵn sàng hỗ trợ. Liên hệ Hotline: 0984965226 hoặc email cskhbdsbcons@.gmail,com để được giải đáp nhanh chóng và nhận thông tin chính xác.